撰文:陳放 2020-04-28 08:005 p* V6 m% f6 I
2 A0 ?4 X2 X2 o- F$ r) z* D3 J) _- U
0 X2 B1 o) j2 P# B; u5.39.217.77:8898
6 T# @- A8 ^6 h% WTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。美國總統特朗普(Donald Trump)於上周五(24日)簽署了一項總額約4,840億元(美元‧下同)的應對新冠病毒(COVID-19)疫情援助法案,以增加對小企業貸款項目、醫院和新冠病毒檢測機構的撥款,這是美國第四輪財政刺激計劃。5.39.217.77:88985 p/ e |$ k) S& z# C
7 p; }1 L. z, L" G$ x# p( B7 U9 l' @
目前,美國政府已經推出了總額高達到2.6萬億元的財政刺激計劃,約佔到美國2019年國內生產總值(GDP)的12%。根據美國國會預算辦公室(CBO)預計,2020財年聯邦預算赤字將高達3.7萬億元。9 q$ B; ?" J3 H: n2 f" L
E- _4 [3 V7 w0 T; Ntvb now,tvbnow,bttvb激增的財政赤字將由美聯儲(Fed)「埋單」。早在3月23日,美聯儲不再對資產購買計劃設限,正式開啟「無限量印鈔」模式。截至4月22日,美聯儲在不足2個月的時間內購買了2.3萬億元資產,其中僅國債就購買了1.4萬億元。目前,美聯儲的總資產已經超過6.5萬億元。- d0 J( l6 U6 x" c0 U
) ~6 O( f; Y# t# ^ ~% iTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。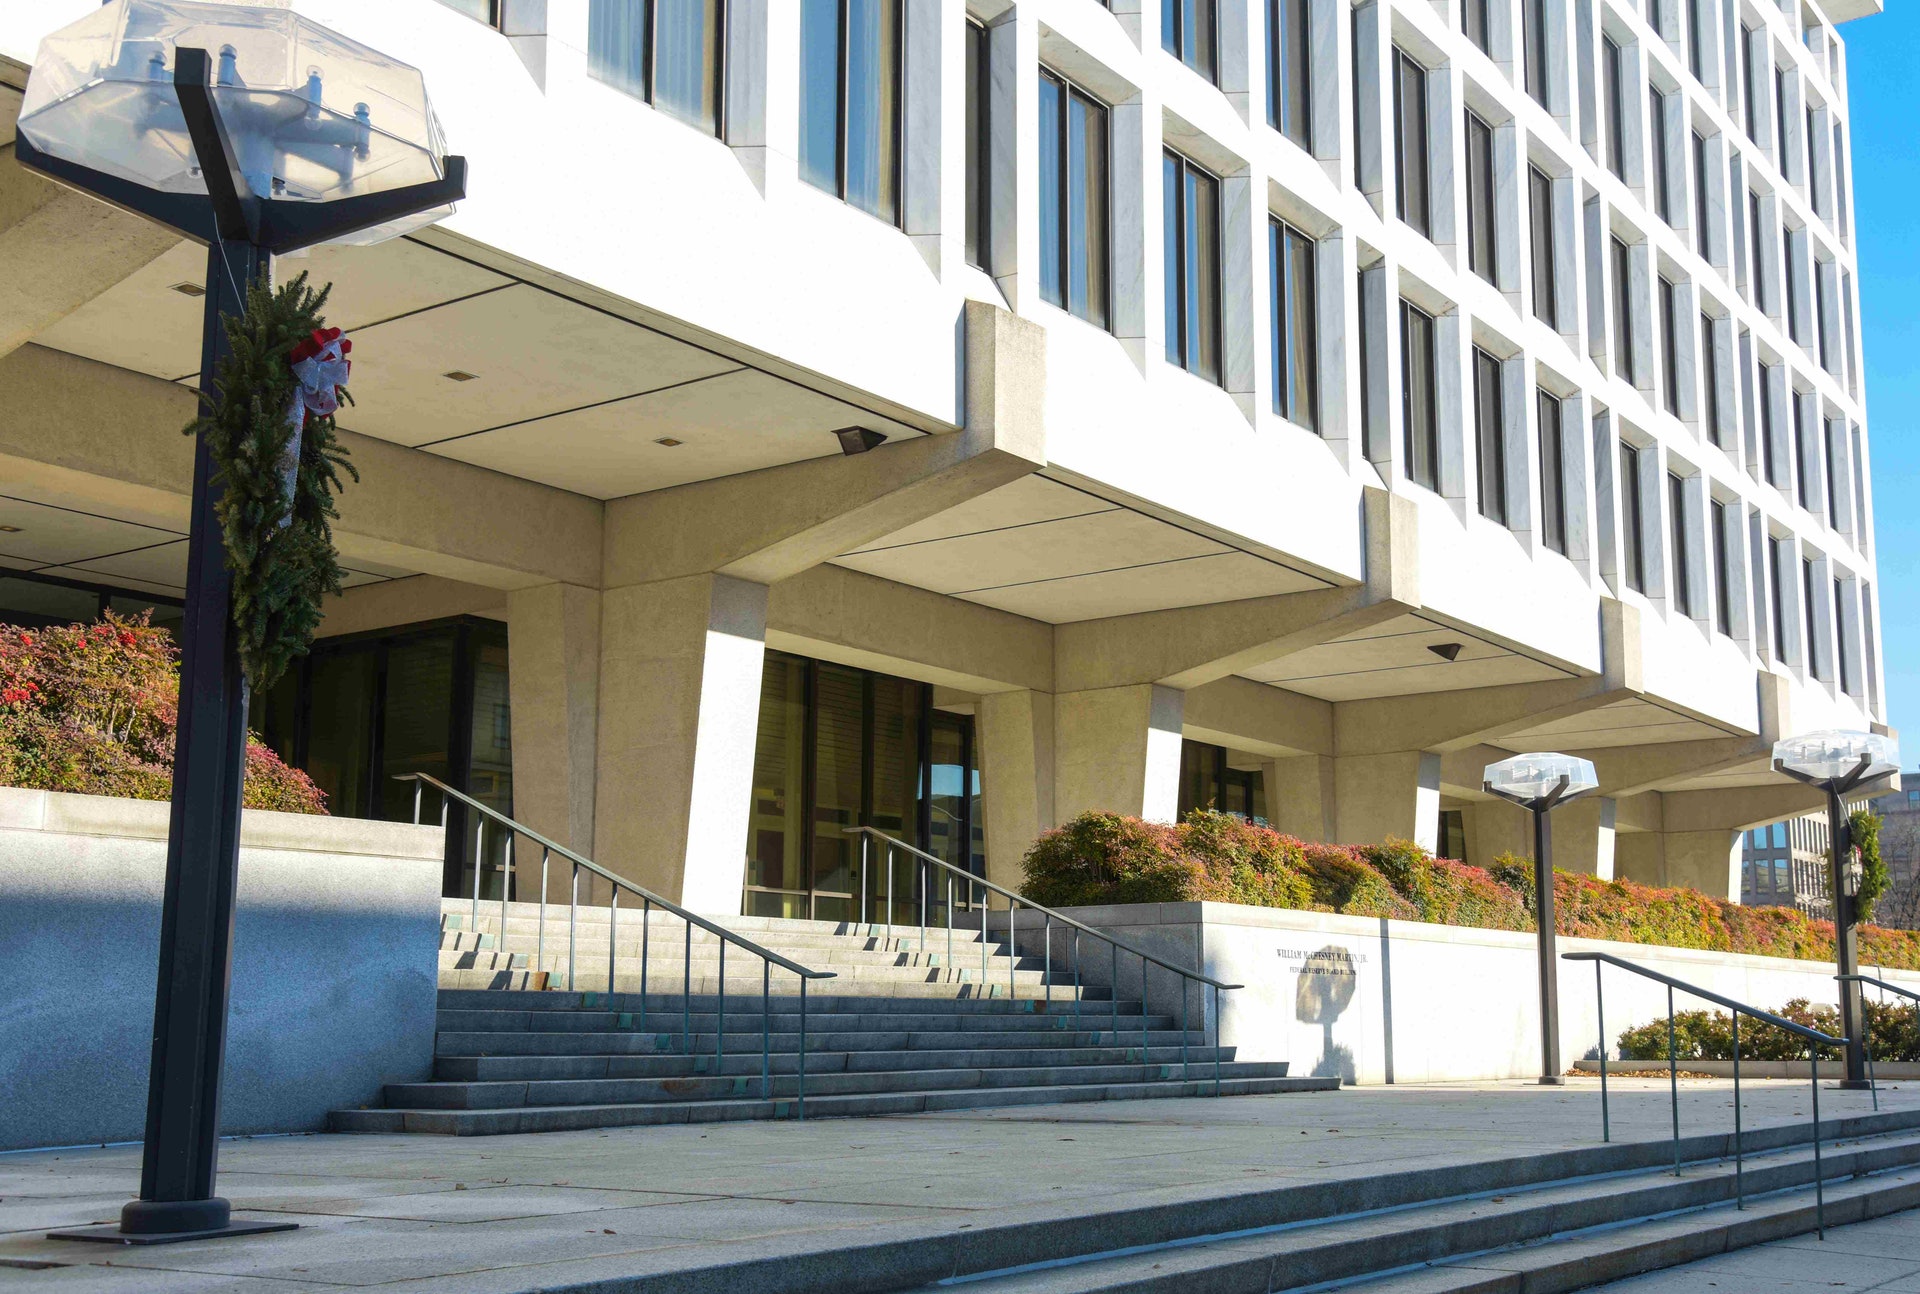 tvb now,tvbnow,bttvb+ k0 J+ x- y8 v% g2 C F
美聯儲已於2020年3月初將聯邦基金目標利率下限降至0,並啟動量化寬鬆計劃,以應對新冠疫情帶來的經濟和金融衝擊。圖為2015年12月16日美國首都華盛頓美聯儲大樓外景。 (新華社)
1 c' Q( K3 v5 I* G# E( }, kTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。tvb now,tvbnow,bttvb7 y, j* r# P& t: Y4 ~# C
覆水難收 信用氾濫成問題
! [; ?4 V# m& c ]; e' [; Z6 v公仔箱論壇在2008年金融危機爆發時,美國就曾經打出美聯儲印鈔、聯邦政府花錢的「組合拳」。其後果就是美聯儲的總資產從危機前的不足1萬美元,上升至2014年底的4萬美元,大量的流動性因此被注入美元體系。
4 w2 D$ f6 f" M E5 W! Y& l/ ~2 v" o) T. U9 I
然而,印鈔容易,收鈔卻難。2017年美聯儲宣布縮表後,4萬億元總資產在兩年間僅去掉了一個「零頭」。2019年美國經濟下行壓力加大,美聯儲不得不再次擴表。美聯儲「覆水難收」成為全球信用氾濫的根源。美國股市在過剩流動性的刺激下經歷了十餘年的大牛市,美國企業的負債率也在寬鬆的信用環境下突破2008年金融危機前的高點。
6 V1 r9 \3 a1 q# ]( T1 R5.39.217.77:8898
* i6 ~( v% q# S& dTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。美聯儲瘋狂印鈔的行為催生了大量資產泡沫和信用泡沫,成為經濟和金融系統的定時炸彈。當疫情襲來,這顆炸彈終於到達臨界值。2月底以來,美國股市多次向下「熔斷」,最大跌幅超過30%。經濟活動的停滯以及企業信用的惡化,導致系統性金融風險一觸即發。
' e0 j" ]! P7 n/ Z* i7 ^5.39.217.77:8898
: _, p. j7 o' P& R( Y7 X7 q: Y- j公仔箱論壇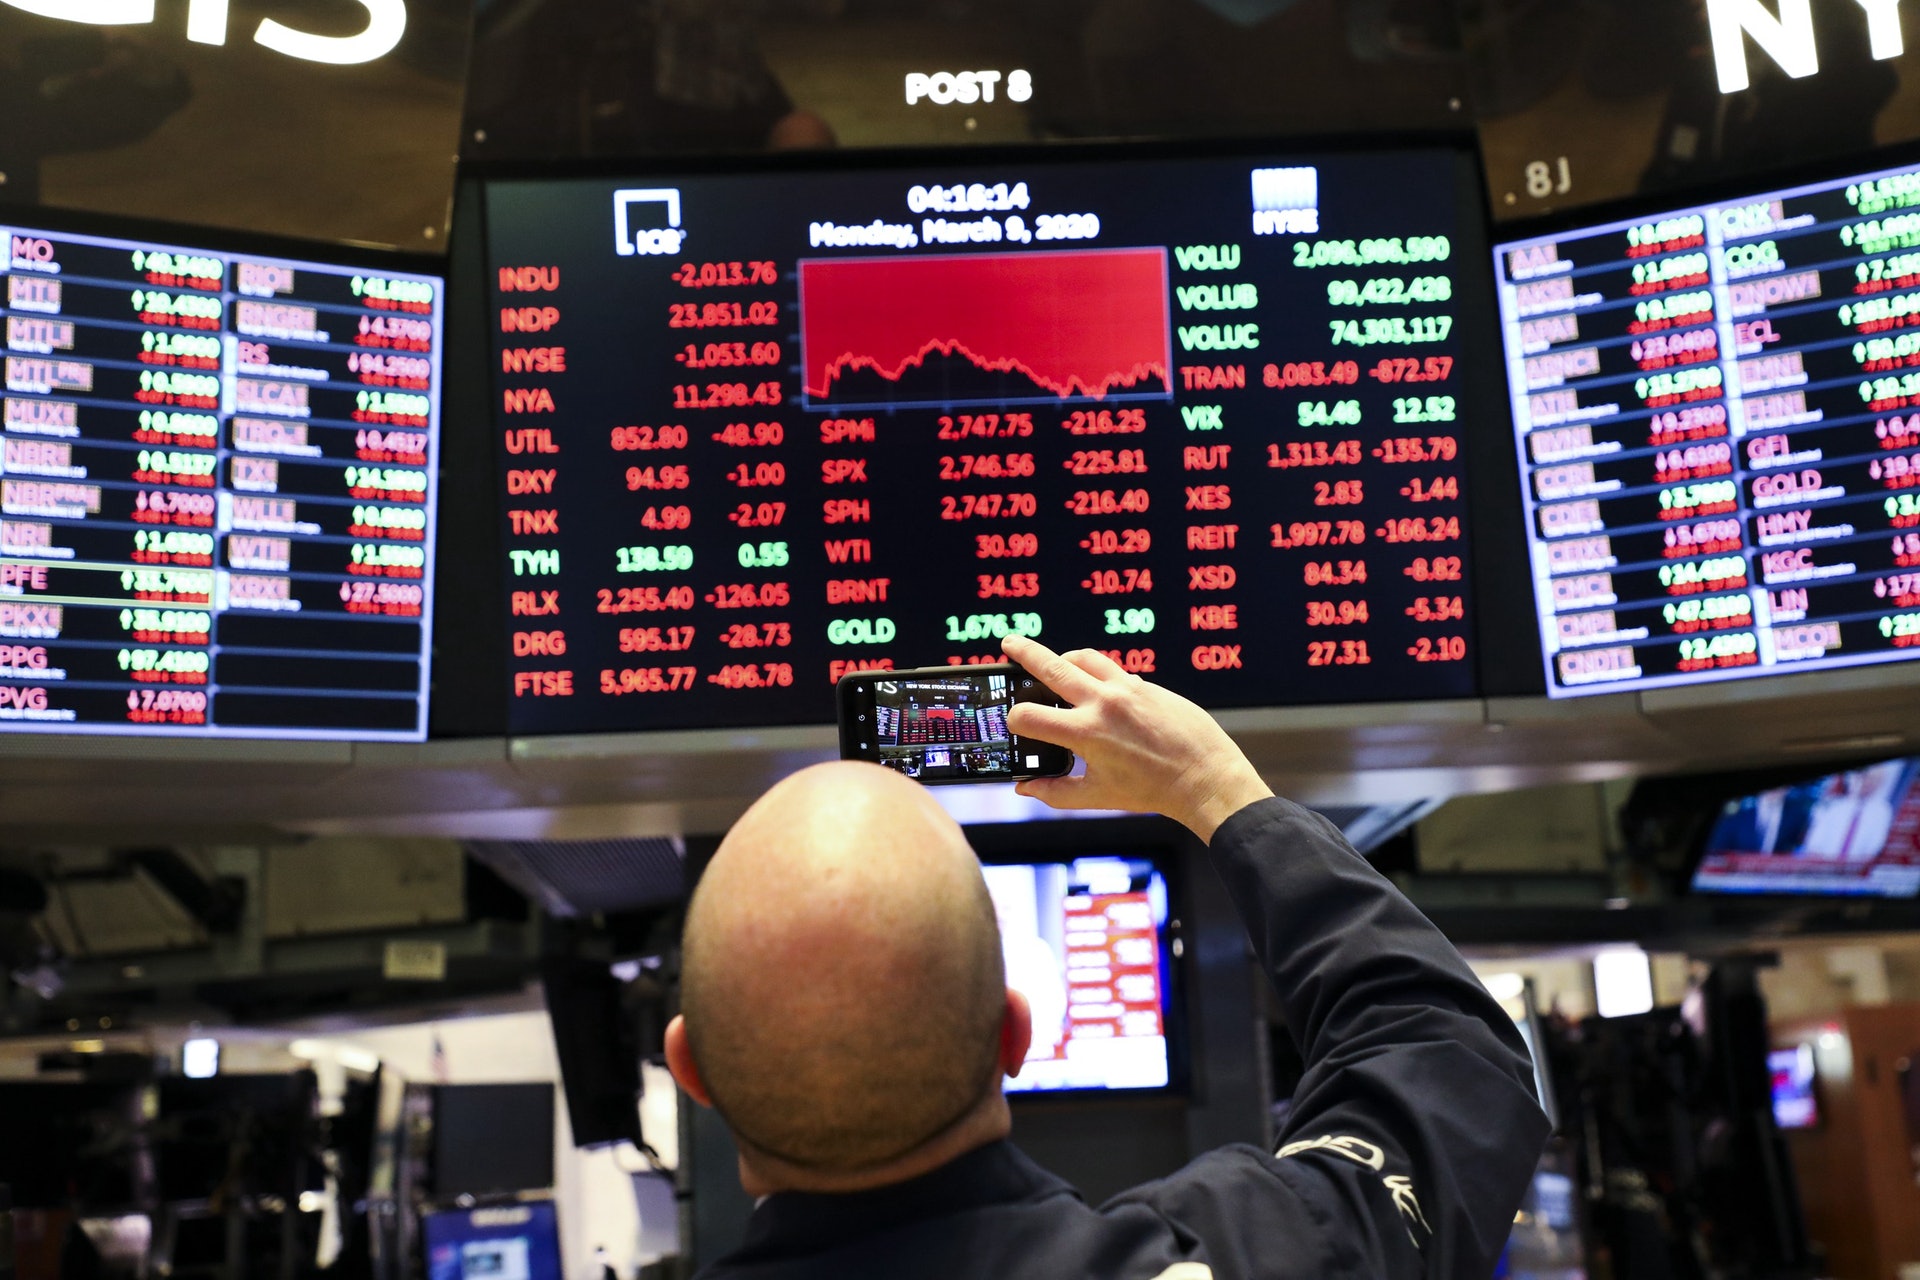 d: t! |) V+ f9 U. R2 G
3月9日,美國股市再次觸發熔斷機制。(新華社)公仔箱論壇1 @- x2 C3 K- C. f
5.39.217.77:8898" J2 Y6 A( {4 X
飲鴆止渴 美元缺乏替代品
9 z+ U" s% i! x: h6 CTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。面對瀕臨崩潰的金融系統,美聯儲的應對方法簡單且有效,那就是向金融系統注入過量的流動性。上輪金融危機已經證明「大放水」只是飲鴆止渴,而且會稀釋所有美元資產持有人的財富。但是,在美元一家獨大的全球貨幣體系中,各國投資者沒有其他選擇。/ R# R4 d, K2 a' I) A) w
tvb now,tvbnow,bttvb1 t. }' X. I8 k
此時,美元做作為罪魁禍首其吸引力非但不會減弱反而在增強。原因在於當經濟衰退、信用收縮時,美元資產的金融槓桿急劇下降,貨幣乘數效應減弱,雖然美元基礎供給在增加,但是美元流動性在收縮,美元成為稀缺資源。目前,部分外債負擔較重的發展中國家的貨幣相對美元的貶值幅度已經超過20%,令這些國家的經濟困難進一步加劇。tvb now,tvbnow,bttvb e- ^7 {4 j$ H# A7 v$ X# L% j4 C- U
6 p5 v+ r' {; k" C5 B# Z由於全球缺乏美元以外的信用供給者,各國財富只能在美元信用的擴張和收縮中被一次次收割。當經濟衰退時,美元超發引發的災難顯得格外醒目。然而,當經濟環境趨於穩定後,美元供給過剩產生的資產泡沫會給所有人帶來財富增長的幻覺,被收割的傷口也漸漸被抹平,直到下次危機到來。
. }) V" J% c, l% \) Y) }TVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。tvb now,tvbnow,bttvb* {. h& J. w# A" q4 u: G
物極必反 市場的力量正在顯現
7 Y) U3 x4 L1 i1 b9 x+ ~公仔箱論壇如今,美聯儲再次開啟印鈔機,歷史似乎又進入下一個輪迴。然而,資本市場這次出現了一些不一樣的信號。黃金與美元、國際油價的相關性正在減弱。雖然美元指數不斷上漲、國際油價不斷下跌,黃金的價格在恐慌性拋售結束後卻一直處於高位,這已經無法完全用投資者的避險情緒進行解釋。黃金價格的堅挺在一定程度上反映出市場對美元體系的擔憂。' k$ E5 Z/ `! @+ g' s# Q" b
2 a1 f8 @# A0 v7 wtvb now,tvbnow,bttvb事實上,為美元提供信用背書的美國政府已經陷入信任危機。隨着美國國債的不斷積累,美國政府的債務可持續性正在迅速下降。早在疫情爆發前,各國政府已經開始賣出美國國債。美國財政部的數據顯示,自2015年以來,外國政府和國際組織的資金已經連續5年從美國中長期國債市場中撤出,累計流出額超過1.2萬億美元。tvb now,tvbnow,bttvb2 S" u* y% c( g4 X5 f
: T8 y4 H$ L" o- l7 i. vtvb now,tvbnow,bttvb新冠疫情爆發後,美國政府「借錢過日子」的模式已經不可能被打破。美國國會預算辦公室預計,多輪財政刺激方案出台後,2020財年公共部門持有的美國國債佔GDP的比重將達到101%,該比重在2019財年僅為79%。債務陷入惡性循環的美國政府已經很難為美元提供信用背書,市場必將在未來不斷試探美元價值的下限。 |


 發表於 2020-5-3 03:10 AM
|